| 本 期 行 情 速 览 | |||
|---|---|---|---|
| LME 三月期铜(11-16)13208 美元/吨 跌 1.07% |
沪铜主力(11-16)104090 元/吨 跌 0.90% |
SMM 进口铜精矿现货 TC-244.63 美元/干吨 周内首次回升 |
1-9 月 37 家矿企产量-3.71% 同比下滑 |
本期多家券商研报不约而同地把目光投向 AI 算力用铜。随着 AI 服务器单机功率持续提升、机柜功率密度快速攀升,数据中心电源、UPS、配电柜、母线与液冷系统对高可靠导电材料的需求明显上行。铜正在从传统的电力金属,进一步扩展为 AI 硬件底层的核心材料。
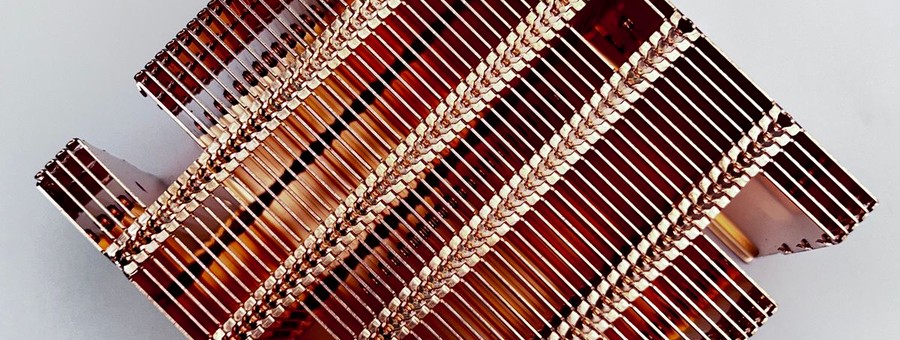
从产业链看,增量主要体现在三条线:其一,短距离高速互连中,铜缆凭借低成本、低功耗、低时延优势,在机柜内互连、服务器背板等场景仍具重要地位;其二,高频高速 PCB、AI 加速卡与交换机主板对高性能铜箔需求提升,低轮廓、高延展、高可靠铜箔成为高速信号传输的关键;其三,功率密度提升带动供电铜排、连接器铜合金、液冷板与散热模组用铜增长。
值得注意的是,这一轮需求变化不只是"多用铜",更是"用好铜"。铜的应用场景从总量扩张走向结构升级,高端铜箔、铜排、液冷铜材等产品的技术门槛与附加值显著高于普通铜材。对具备高端产能与研发能力的企业而言,这意味着在总量波动之外,多了一条依托产品结构提升的成长路径。
需求新空间之外,供给端的硬约束并未缓解。2026 年 1-9 月,37 家主要矿企可比产量同比下滑 3.71%,主因铜矿品位下降与矿山事故;进口铜精矿现货 TC 虽在本周出现首次小幅回升,约 -244.63 美元/干吨,但仍处历史极端低位。矿端偏紧与低加工费,为铜价构筑了成本底部。
短期铜价仍受宏观压制——美元走强、加息预期升温与美铜关税悬而未决令上方承压;但AI算力、电网、新能源带来的需求结构升级,正为铜的中长期价值打开新空间。对以电解铜为原料的铜管、铜排加工企业,建议一方面锁定长单、善用套期保值平滑原料波动,另一方面加快高端导热、液冷、连接器用铜材的产品布局,在需求结构切换中抢占高附加值环节。