| 本 期 要 点 速 览 | |||
|---|---|---|---|
| 进口铜精矿现货TC-231.68 美元/干吨 | 伦铜三月期14875 美元/吨 | 沪铜主力111000 元/吨 | 现货报价14401 美元/吨 |
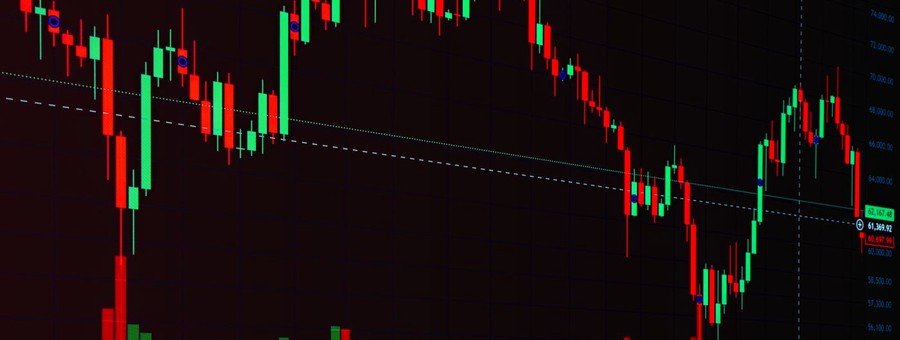
从更长周期看,这轮反弹是在9月创纪录上涨后的重新定价。LME铜价9月10日曾触及14875美元/吨的历史高点,近期因美国推迟对精炼铜加征关税的决定、跨区域溢价回吐而回落,近六个月仍累计上涨约16%。基本金属同步走强的背后,是美元走弱带来的整体估值修复,而非单一品种的供需突变。
供应端的现实约束仍在。智利方面,安托法加斯塔(Antofagasta)旗下Centinela铜矿两大工会已拒绝资方合同方案,工人领袖表示若谈判无果,罢工最早可能于10月13日启动;必和必拓(BHP)旗下全球最大铜矿Escondida的监理工会亦已否决合同、约95%的投票者支持罢工授权,双方目前均处在政府强制调解期内。与此同时,LME铜现货对三个月期货的升水维持在73.5美元/吨附近的高位,近端供应偏紧信号明显。
对国内而言,真正的压力在原料端。上海有色网(SMM)数据显示,中国进口铜精矿现货指数9月30日已降至-231.68美元/干吨,连续多月为负,冶炼环节几乎丧失价格缓冲。国内市场因国庆假期休市,上海期货交易所10月8日才恢复交易,节前主力合约围绕109000至111000元/吨运行。
后市关键变量:一是10月8日国内复市后的跳空幅度与下游补库力度,二是10月13日前后智利Centinela谈判与Escondida调解进展,三是美元与利率预期对跨区库存流向的再平衡影响。在原料紧缺与宏观扰动并存下,铜价短期波动区间预计仍偏宽。